Domain verkaufsförderungsaktion.de kaufen?
Wir ziehen mit dem Projekt
verkaufsförderungsaktion.de um.
Sind Sie am Kauf der Domain
verkaufsförderungsaktion.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verkaufsförderungsaktion.de kaufen?
Was ist ein Promotion Rabatt?
Ein Promotion Rabatt ist eine spezielle Art von Rabatt, der von Unternehmen angeboten wird, um Kunden anzulocken und den Verkauf zu steigern. Dieser Rabatt wird normalerweise für einen begrenzten Zeitraum oder für eine bestimmte Aktion gewährt, wie z.B. einen neuen Produktlaunch oder eine saisonale Verkaufsaktion. Promotion Rabatte können in Form von prozentualen Ermäßigungen, Gutscheinen, Gratisprodukten oder anderen Sonderangeboten angeboten werden. Sie dienen dazu, Kunden zu ermutigen, einen Kauf zu tätigen und können eine effektive Marketingstrategie sein, um die Kundenbindung zu stärken und die Umsätze zu steigern. Es ist wichtig, dass Unternehmen sorgfältig planen, wie sie Promotion Rabatte einsetzen, um sicherzustellen, dass sie ihre Ziele erreichen und langfristige Kundenbeziehungen aufbauen. **
Was ist Rabatt Skonto und Bonus?
Rabatt ist ein Preisnachlass, der gewährt wird, um den Verkauf zu fördern. Skonto ist ein Preisnachlass, der gewährt wird, wenn die Rechnung innerhalb einer bestimmten Frist bezahlt wird. Bonus ist eine Art Belohnung, die Kunden erhalten können, wenn sie bestimmte Bedingungen erfüllen, wie z.B. eine bestimmte Menge an Produkten kaufen. Zusammen dienen Rabatt, Skonto und Bonus dazu, Kunden anzulocken, den Umsatz zu steigern und die Kundenbindung zu fördern. **

Ähnliche Suchbegriffe für Steuerliche Identifizierung
Top-Angebote
Produkte zum Begriff Steuerliche Identifizierung:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ILME-FX3A + SEL FE 24mm f1,4 GM -200,00EUR FX Kombi-Rabatt nach 700 EUR Sony FX2 / FX3 Sofortrabatt-Aktion 100,00EUR Welcome to Alpha-BonusErleben Sie atemberaubende 4K-Qualität mit der Sony FX3A - selbst bei schwachem Licht dank exzellenter Low-Light-Performance und präzisem Echtzeit-Augenautofokus. Die integrierte 5-Achsen-Bildstabilisierung und das innovative Kühlsystem garantieren längere, ruckelfreie Aufnahmen ohne Kompromisse. Jetzt im Set erhältlich inkl. Sony SEL FE 24mm Objektiv. Produktbilder zeigen optionales Zubehör und Anwendungsbeispiele.5108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist der Unterschied zwischen Bonus und Prämie?
Der Unterschied zwischen Bonus und Prämie liegt hauptsächlich in ihrer Verwendung und Bedeutung. Ein Bonus wird in der Regel als zusätzliche Belohnung oder Anreiz für gute Leistungen oder bestimmte Ziele ausgezahlt, während eine Prämie oft als eine Art Geschenk oder Vergütung für eine bestimmte Handlung oder Leistung vergeben wird. Ein Bonus ist oft variabel und kann je nach Leistung oder Erfolg des Einzelnen unterschiedlich hoch ausfallen, während eine Prämie in der Regel einen festen Betrag oder Wert hat. Boni werden häufig in Unternehmen als Motivation für Mitarbeiter eingesetzt, während Prämien eher als Dankeschön oder Anerkennung dienen. Ein weiterer Unterschied liegt darin, dass Boni oft regelmäßig oder jährlich ausgezahlt werden, während Prämien eher sporadisch oder gelegentlich vergeben werden. Letztendlich dienen sowohl Boni als auch Prämien dazu, Mitarbeiter zu motivieren und zu belohnen, jedoch mit leicht unterschiedlichen Schwerpunkten und Bedingungen. **


Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
Top-Angebote
Produkte zum Begriff Steuerliche Identifizierung:
-
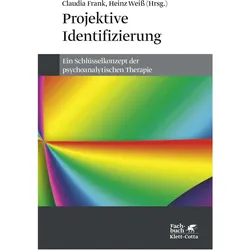
Projektive Identifizierung, Fachbücher von Claudia FrankDie projektive Identifizierung stellt ein Schlüsselkonzept in der gegenwärtigen Diskussion über psychoanalytische Theorie und Behandlungstechnik dar. Der Begriff wurde von Melanie Klein in den vierziger Jahren in den psychoanalytischen Diskurs eingeführt, allerdings in ihrem veröffentlichten Werk nicht ausführlich diskutiert. Die Autoren stellen die theoretische Weiterentwicklung im Zusammenhang mit Ergebnissen klinischer Beobachtungen in der analytischen Situation dar. Sie lassen den deutschsprachigen Leser an den neuesten einschlägigen Untersuchungen teilhaben und machen zugleich das zugrundeliegende komplexe Interaktionsmodell plastisch nachvollziehbar.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Promotion Rabatt?
Ein Promotion Rabatt ist eine spezielle Art von Rabatt, der von Unternehmen angeboten wird, um Kunden anzulocken und den Verkauf zu steigern. Dieser Rabatt wird normalerweise für einen begrenzten Zeitraum oder für eine bestimmte Aktion gewährt, wie z.B. einen neuen Produktlaunch oder eine saisonale Verkaufsaktion. Promotion Rabatte können in Form von prozentualen Ermäßigungen, Gutscheinen, Gratisprodukten oder anderen Sonderangeboten angeboten werden. Sie dienen dazu, Kunden zu ermutigen, einen Kauf zu tätigen und können eine effektive Marketingstrategie sein, um die Kundenbindung zu stärken und die Umsätze zu steigern. Es ist wichtig, dass Unternehmen sorgfältig planen, wie sie Promotion Rabatte einsetzen, um sicherzustellen, dass sie ihre Ziele erreichen und langfristige Kundenbeziehungen aufbauen. **
-
Was ist Rabatt Skonto und Bonus?
Rabatt ist ein Preisnachlass, der gewährt wird, um den Verkauf zu fördern. Skonto ist ein Preisnachlass, der gewährt wird, wenn die Rechnung innerhalb einer bestimmten Frist bezahlt wird. Bonus ist eine Art Belohnung, die Kunden erhalten können, wenn sie bestimmte Bedingungen erfüllen, wie z.B. eine bestimmte Menge an Produkten kaufen. Zusammen dienen Rabatt, Skonto und Bonus dazu, Kunden anzulocken, den Umsatz zu steigern und die Kundenbindung zu fördern. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Steuerliche Identifizierung
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ILME-FX3A + SEL FE 24mm f1,4 GM -200,00EUR FX Kombi-Rabatt nach 700 EUR Sony FX2 / FX3 Sofortrabatt-Aktion 100,00EUR Welcome to Alpha-BonusErleben Sie atemberaubende 4K-Qualität mit der Sony FX3A - selbst bei schwachem Licht dank exzellenter Low-Light-Performance und präzisem Echtzeit-Augenautofokus. Die integrierte 5-Achsen-Bildstabilisierung und das innovative Kühlsystem garantieren längere, ruckelfreie Aufnahmen ohne Kompromisse. Jetzt im Set erhältlich inkl. Sony SEL FE 24mm Objektiv. Produktbilder zeigen optionales Zubehör und Anwendungsbeispiele.5108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ILME-FX2 + FE PZ 16-35mm f4 G -200,00EUR FX Kombi-Rabatt nach 300 EUR Sony FX2 / FX3 Sofortrabatt-Aktion 100,00EUR Welcome to Alpha-BonusDie Sony ILME-FX2 aus der renommierten Cinema Line ist die ideale Filmkamera für Freiberufler, Content Creators und Filmemacher, die höchste Bildqualität in einem kompakten Format suchen. Mit professionellen Features wie einem rückwärtig belichteten Vollformatsensor, 4K-Aufnahmen mit bis zu 60 fps, erstklassigem Autofokus und flexibler Bedienbarkeit liefert die FX2 kinoreife Ergebnisse - perfekt für Einzelaufnahmen, kreative Projekte und den mobilen Einsatz. Im Set erhältlich inkl. dem Sony FE PZ 16-35mm Objektiv. Produktbilder zeigen optionales Zubehör und Anwendungsbeispiele.3928,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ILME-FX3A + FE PZ 16-35mm f4 G -200,00EUR FX Kombi-Rabatt nach 700 EUR Sony FX2 / FX3 Sofortrabatt-Aktion 100,00EUR Welcome to Alpha-BonusErleben Sie atemberaubende 4K-Qualität mit der Sony FX3A - selbst bei schwachem Licht dank exzellenter Low-Light-Performance und präzisem Echtzeit-Augenautofokus. Die integrierte 5-Achsen-Bildstabilisierung und das innovative Kühlsystem garantieren längere, ruckelfreie Aufnahmen ohne Kompromisse. Im Set erhältlich inkl. dem Sony FE PZ 16-35mm Objektiv. Produktbilder zeigen optionales Zubehör und Anwendungsbeispiele.5098,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist der Unterschied zwischen Bonus und Prämie?
Der Unterschied zwischen Bonus und Prämie liegt hauptsächlich in ihrer Verwendung und Bedeutung. Ein Bonus wird in der Regel als zusätzliche Belohnung oder Anreiz für gute Leistungen oder bestimmte Ziele ausgezahlt, während eine Prämie oft als eine Art Geschenk oder Vergütung für eine bestimmte Handlung oder Leistung vergeben wird. Ein Bonus ist oft variabel und kann je nach Leistung oder Erfolg des Einzelnen unterschiedlich hoch ausfallen, während eine Prämie in der Regel einen festen Betrag oder Wert hat. Boni werden häufig in Unternehmen als Motivation für Mitarbeiter eingesetzt, während Prämien eher als Dankeschön oder Anerkennung dienen. Ein weiterer Unterschied liegt darin, dass Boni oft regelmäßig oder jährlich ausgezahlt werden, während Prämien eher sporadisch oder gelegentlich vergeben werden. Letztendlich dienen sowohl Boni als auch Prämien dazu, Mitarbeiter zu motivieren und zu belohnen, jedoch mit leicht unterschiedlichen Schwerpunkten und Bedingungen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.